Verbuchung der filialübergreifenden Fakturierung in DATEV
Beim Erstellen eines neuen Stapels können Sie mit der umbenannten Option Interne Verrechnung und Warenbewegung auswählen, dass diese Vorgänge mit in den Exportstapel aufgenommen werden sollen. Mehr dazu im Thema 'Exportstapel mit Buchungssätzen erzeugen'.

Auf der Seite Export-Archiv gehen die Vorgänge in die Anzahl in der Spalte Interne Verrechnung ein. Diese zeigt die Summe der internen Verrechnungen aus Warenbewegungen (Umlagerungen) und der internen Verrechnungen aus filialübergreifenden Fakturierungen an. Mehr dazu im Thema 'DATEV'.
Die internen Rechnungen (aus Forderungsüberträgen) an die fakturierende Filiale werden in der fakturierten (die Ware abgebenden) Filiale nicht auf die üblichen Erlöskonten gebucht, sondern auf das Konto „Erlöse aus interner Verrechnung (übergreifende Fakturierung)“ (Kontonummer 8001).
Dem Buchungstext vorangestellt ist das Kennzeichen IV zur Kennzeichnung der 'internen Verrechnung'.
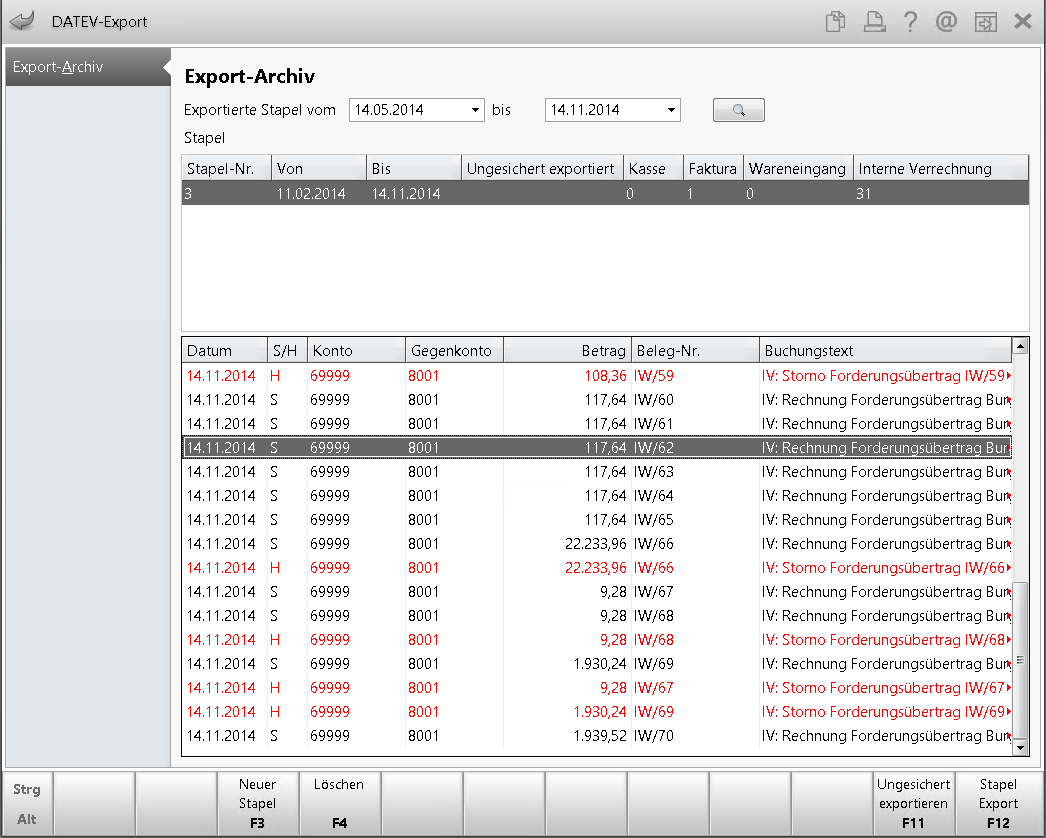
Beispiel: Kontenrahmen SKR3 mit Rechnungen zu Forderungsüberträgen in der fakturierten Filiale
Die Forderungsüberträge aus der fakturierten (die Ware abgebenden) Filiale werden in der fakturierenden Filiale auf das Konto „Forderungsübertrag aus interner Verrechnung (übergreifende Fakturierung)“ (Kontonummer 3201) gebucht.
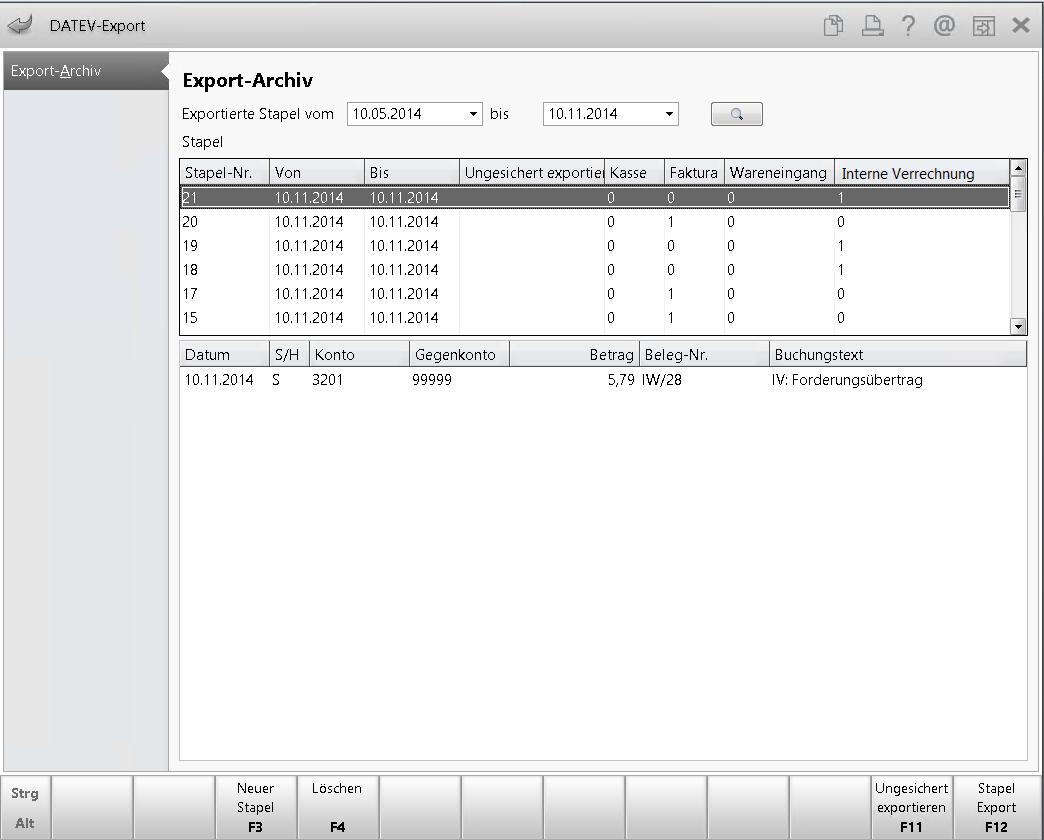
Beispiel: Kontenrahmen SKR3 mit Forderungsüberträgen in der fakturierenden Filiale
(Die Rechnungen an den Kunden werden in der fakturierenden Filiale wie üblich auf das Konto 8400 'Erlöse volle Ust.' als Fakturaerlös gebucht.)
Für diese beiden Konten können Sie in der Einstellungen von DATEV (Einstellungen - Alt+F12) auch eigene Kontonummern im Register Fakturaerlöse vergeben.
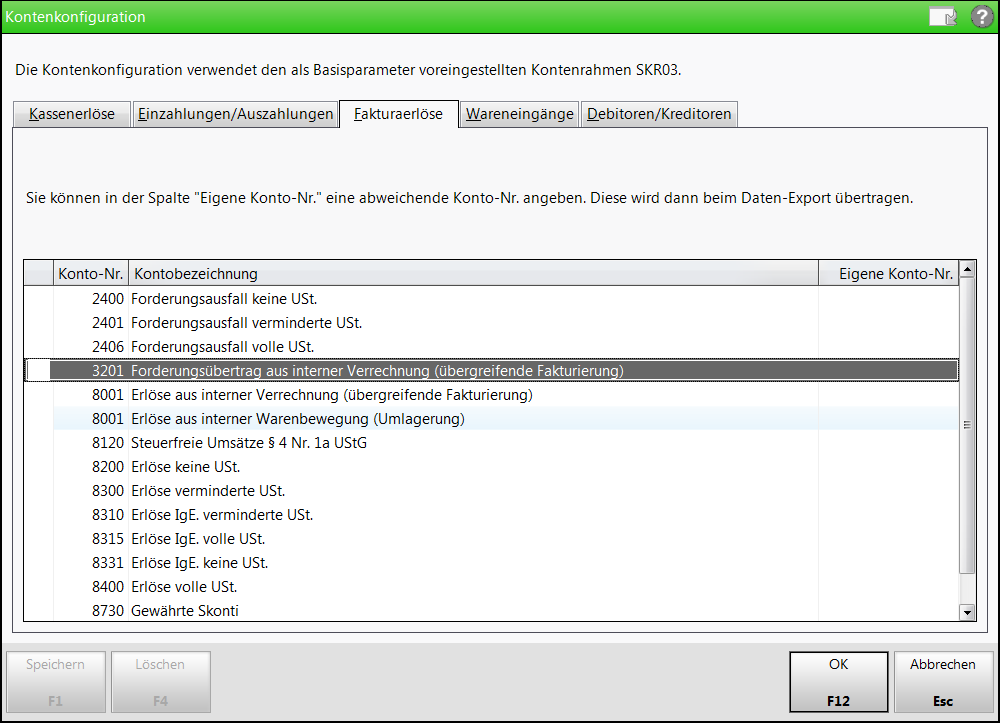
Das Begleitdokument für den Steuerberater wurde um einen entsprechenden Passus erweitert. Es wird wie üblich im Verzeichnis der DATEV-Exports mitgeliefert.
Mehr dazu lesen Sie in DATEV-Export.
